En bankterminal koster bedriften på tre måter: leie eller kjøp av selve terminalen, gebyrer for hver betaling, og faste månedsbeløp for avtalene som ligger bak. For norske betalingskort er BankAxept det rimeligste alternativet: 0,161 prosent av beløpet, aldri mer enn 15 kroner per betaling, og 150 kroner i måneden per brukerstedsnummer. Enkle kortlesere uten BankAxept tar i stedet 1,4 til 1,75 prosent av hver betaling. For en butikk eller kafé med jevn omsetning utgjør forskjellen fort flere tusen kroner i måneden.
Av redaksjonen i Bedriftsabonnement.no. Prisene er hentet fra BankAxepts prisside og fra leverandørene som publiserer priser på egne norske sider, og kontrollert 26. september 2026. Markedstall er fra Norges Banks rapport Finansiell infrastruktur 2026. Regler om kontant betaling og kassasystem er hentet fra Stortinget, regjeringen og Skatteetaten.
Kort fortalt
- BankAxept sto for 70 prosent av betalingene på fysiske terminaler i Norge i 2025, ifølge Norges Bank.
- BankAxept koster brukerstedet 0,161 prosent per betaling, maks 15 kroner, pluss 150 kroner i måneden. Prisene er eks. mva. og gjelder fra 1. juli 2026.
- Rimelige kortlesere fra blant andre SumUp og Zettle oppgir ikke BankAxept på prissidene sine og tar en fast prosent av alle betalinger.
- Nets, Worldline og Verifone oppgir ikke transaksjonspriser åpent. Pris får dere i tilbud.
- En terminal alene er ikke nok for de fleste: kortsalg regnes som kontantsalg, og da kreves som hovedregel et godkjent kassasystem.
Hvor pengene går i en kortbetaling
Når en kunde betaler med kort, er flere parter involvert. Terminalen leser kortet. Innløseren, ofte kalt acquirer, er selskapet som har avtalen med butikken og sørger for at pengene kommer inn på kontoen. Kortordningen, som BankAxept, Visa eller Mastercard, eier regelverket og nettet betalingen går gjennom. Kundens bank er utstederen av kortet.
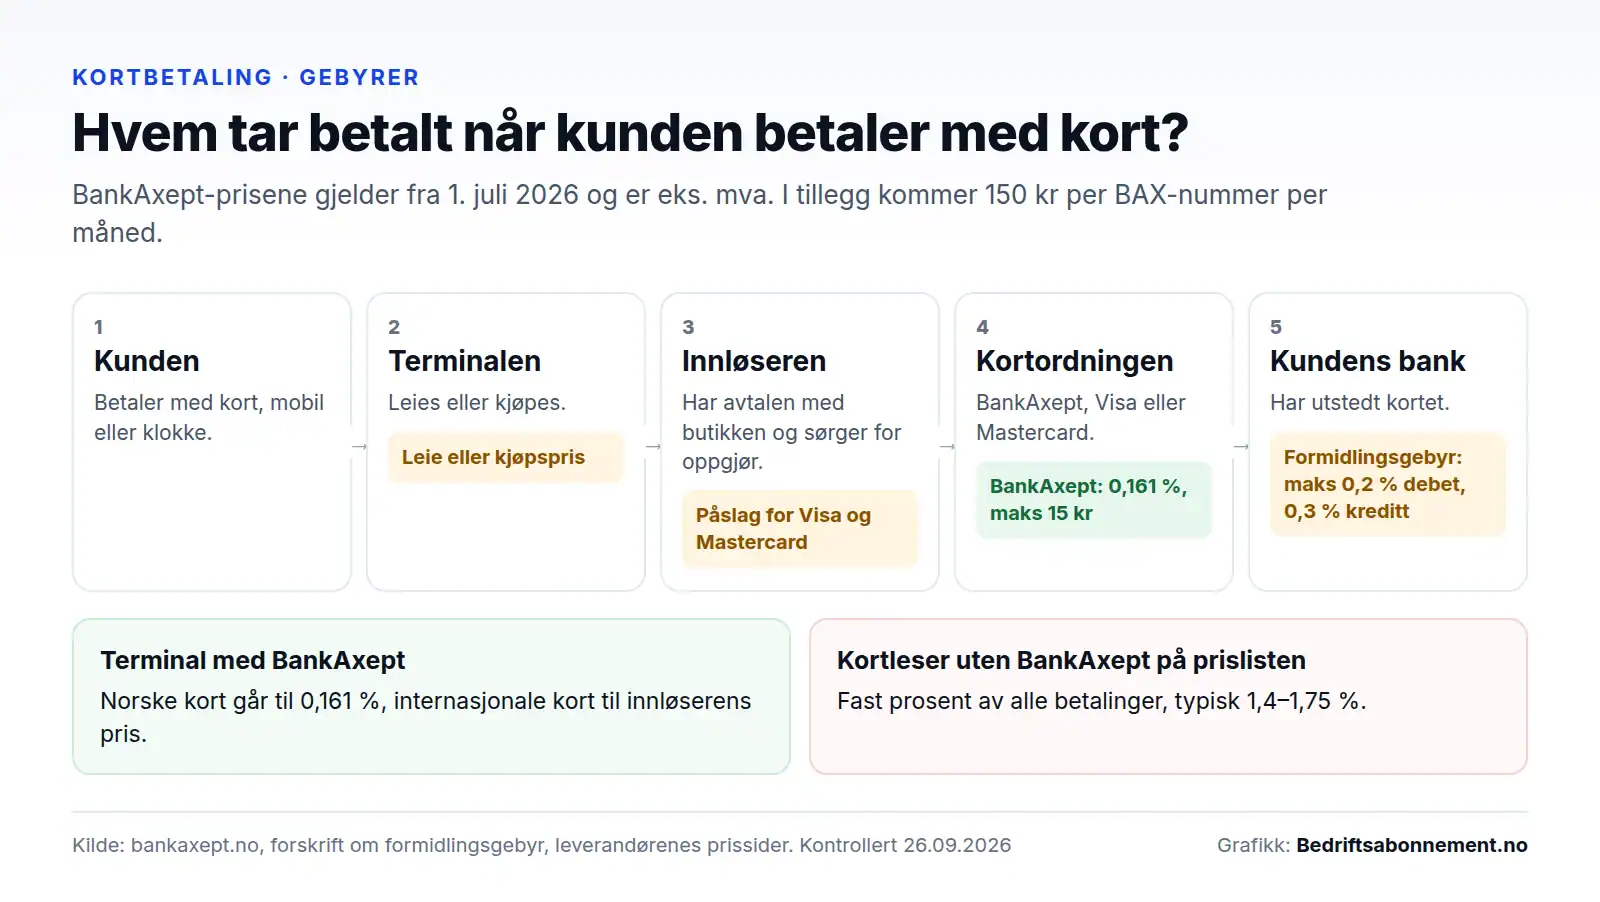
For Visa og Mastercard er gebyret som går til kundens bank, formidlingsgebyret, regulert. Forskrift om formidlingsgebyr i kortordninger setter taket til 0,2 prosent for debetkort og 0,3 prosent for kredittkort. Innløseren legger sin egen margin og kortordningens gebyrer oppå. Hva butikken til slutt betaler, avhenger derfor av avtalen med innløseren.
BankAxept har en egen prismodell der butikken betaler en omsetningspris og et fast månedsbeløp. Prisene er offentlige, og de gjelder uansett hvilken terminal- eller innløseravtale butikken har.
BankAxept: prisene fra 1. juli 2026
| Månedlig BankAxept-omsetning | Pris per betaling |
|---|---|
| 0–10 millioner kroner | 0,161 % |
| 10–50 millioner kroner | 0,131 % |
| 50–250 millioner kroner | 0,101 % |
| 250 millioner – 3 milliarder kroner | 0,091 % |
| Over 3 milliarder kroner | 0,0575 % + 0,03 kr |
BAX-nummeret er brukerstedets identitet i BankAxept. En butikk med ett utsalgssted har som regel ett. Den nesten alle små og mellomstore bedrifter havner på, er det første trinnet på 0,161 prosent.
Norges Bank skriver i Finansiell infrastruktur 2026 at BankAxept sto for 46 prosent av alle kortbetalinger i 2025, ned fra 49 prosent året før, og for 70 prosent av betalingene på fysiske terminaler, ned fra 74 prosent. Samtidig økte andelen terminalbetalinger gjort med mobil fra 12 til 27 prosent. BankAxept kan også brukes i Apple Pay, så mobilbetaling betyr ikke automatisk at BankAxept-andelen faller, men utviklingen går mot flere internasjonale kort og lommebøker.
Hva leverandørene selv oppgir
Noen leverandører publiserer prisene sine, andre gir pris bare i tilbud. Tabellen viser hva som sto på de norske prissidene 26. september 2026.
| Leverandør | Pris per betaling i butikk | Månedspris og utstyr | BankAxept på prissiden |
|---|---|---|---|
| BankAxept (kortordning) | 0,161 %, maks 15 kr | 150 kr per BAX-nummer | – |
| SumUp | 1,49 %, eller 0,79 % med Betalinger Plus | Plus: 349 kr/mnd. Terminal fra 1 275 kr i kampanje | Ikke nevnt |
| Zettle by PayPal | 1,75 % | PayPal Terminal fra 1 999 kr eks. mva. | Ikke nevnt |
| Viva.com | 1,69 %, minst 0,36 kr | Terminalabonnement 0–232 kr/mnd | Ikke nevnt |
| Stripe Terminal | 1,4 % + 1 kr (kort utstedt i EØS) | Utstyr kjøpes separat | Ikke nevnt |
| Nets, Worldline, Verifone | Oppgis ikke | Etter tilbud | Ja |
Forskjellen i modell er viktigere enn forskjellen i prosent. En kortleser som tar 1,49 prosent, tar det av alle betalinger. Et norsk bankkort med både BankAxept og Visa eller Mastercard blir da belastet som et internasjonalt kort. En terminal med BankAxept sender i stedet de norske kortene gjennom BankAxept til den lave satsen, og bare de internasjonale kortene til innløserens pris.
Regnestykket for en kafé
Regneeksempel
For en liten virksomhet med lav omsetning kan regnestykket gå motsatt vei. En frisør med 40 000 kroner i måneden betaler 596 kroner med en leser på 1,49 prosent, uten månedspris. Med BankAxept og en terminalavtale med fast leie kan de faste kostnadene alene bli høyere. Hvor grensen går, avhenger av leien og innløserens priser for internasjonale kort. Be om et regnestykke med deres egen omsetning.
Vil dere vite hva terminalen faktisk koster dere?
Oppgi omtrent hvor mye dere tar inn med kort i måneden og hvor mange kassepunkter dere har, så får dere tilbud på terminal med BankAxept, Vipps og internasjonale kort.
Få tilbud på betalingsterminalUforpliktende. Vi leverer terminaler fra etablerte leverandører gjennom norske partnere.
Leie eller kjøpe terminalen?
De fleste leier terminalen gjennom innløseren eller terminalleverandøren. Leie gir service, bytte ved feil og oppdatert programvare, men bindingstid. Worldline skriver at bindingstiden for leie typisk er ett til tre år, og at oppsigelse i bindingstiden ofte betyr at resten av leien må betales.
Adyen viser i sin prisveiledning at leie på 110 til 410 kroner i måneden over en periode på 72 måneder gir en totalkostnad på 7 900 til 29 500 kroner per terminal, mot rundt 4 100 kroner for å kjøpe en vanlig modell. Regnestykket viser at lang leie kan bli dyrt, men at kjøp gir ansvaret for reparasjon og utskifting til bedriften selv. Spør alltid om totalkostnaden over hele avtaleperioden, om terminalen kan kobles til et annet kassesystem senere, og om den kan brukes med en annen innløser hvis dere bytter.
Vipps, Apple Pay og betaling med mobilen
Kundene forventer å kunne betale med mobil og klokke. Vipps lanserte sin egen løsning for kontaktløs betaling med iPhone 9. desember 2024, og Apples funksjon Tap to Pay on iPhone, der butikken tar betalt direkte på sin egen iPhone, ble tilgjengelig i Norge 23. september 2025. For en håndverker eller en torgselger kan telefonen dermed erstatte en egen terminal. Sjekk hvilke kort og lommebøker løsningen tar imot, og hva den koster per betaling.
Terminal alene er sjelden nok
Skatteetaten regner kortbetaling over disk som kontantsalg. Den som har kontantsalg, må som hovedregel bruke et produkterklært kassasystem etter kassasystemlova. Unntakene gjelder blant annet virksomheter med kontantsalg under 50 000 kroner eks. mva. i året fra fast forretningssted, og ambulerende eller sporadisk salg under tre ganger grunnbeløpet. Hvilke krav som gjelder for kassesystemet, står på siden om kassesystem for bedrifter.
Fra 1. oktober 2024 skal næringsdrivende som selger fra fast salgssted, også ta imot kontanter. Unntakene er blant annet automater, ubetjente lokaler og beløp over 20 000 kroner. Forbrukertilsynet kan fra 1. mai 2025 ilegge overtredelsesgebyr ved brudd. Terminalen erstatter altså ikke kassen for kontanter.
Dette bør stå i avtalen
- Alle priser per betaling, fordelt på BankAxept, debetkort, kredittkort, bedriftskort og utenlandske kort.
- Faste månedsbeløp for terminal, programvare, innløseravtale og BankAxept.
- Bindingstid og oppsigelse, og hva det koster å avslutte før tiden.
- Oppgjørstid, altså hvor raskt pengene kommer på konto for hver korttype. Nets oppgir for eksempel én virkedag for BankAxept og ukentlig oppgjør for internasjonale kort.
- Service og bytte ved feil, og hvor raskt en ny terminal kommer.
- Integrasjon med kassesystemet, slik at beløpet overføres automatisk og ikke tastes inn to ganger.
- Reservebetaling ved nettutfall. Terminaler med mobilnett som reserve gir færre tapte salg. Se også internett og mobil til butikk.
- Tilbakeføringer: hvordan butikken varsles og dokumenterer når en kunde bestrider en betaling.
Ofte stilte spørsmål
Hva koster en bankterminal i måneden? Det avhenger av leverandør og avtale. De store leverandørene gir pris i tilbud. I tillegg til leien kommer gebyrer per betaling og 150 kroner i måneden per BAX-nummer for BankAxept.
Hva er billigst: BankAxept eller Visa og Mastercard? For brukerstedet er BankAxept som regel billigst: 0,161 prosent, maks 15 kroner per betaling. Formidlingsgebyret for Visa og Mastercard er regulert til 0,2 og 0,3 prosent, men innløserens påslag kommer i tillegg.
Tar SumUp og Zettle BankAxept? BankAxept er ikke nevnt på prissidene deres. De oppgir en fast prosent per betaling, 1,49 prosent hos SumUp og 1,75 prosent hos Zettle, uavhengig av korttype.
Trenger vi kassasystem hvis vi har bankterminal? Som hovedregel ja. Kortbetaling over disk regnes som kontantsalg, og da kreves et produkterklært kassasystem, med unntak for svært lav omsetning og visse former for ambulerende salg.
Kan vi nekte kunder å betale kontant? Nei, ikke ved fast salgssted. Fra 1. oktober 2024 skal kontanter tas imot, med unntak blant annet for automater, ubetjente lokaler og beløp over 20 000 kroner.
Kan vi ta betalt med mobilen i stedet for en terminal? Ja. Tap to Pay on iPhone har vært tilgjengelig i Norge siden september 2025. Sjekk hvilke kort løsningen tar imot, og hva den koster per betaling.
Få tilbud på terminal og kassesystem
Vi leverer betalingsterminaler med BankAxept, Vipps og internasjonale kort, og kassesystem tilpasset butikk, servering og service.
Få tilbudKilder
Kontrollert 26. september 2026.
- BankAxept: Priser for BankAxept (fra 1. juli 2026).
- Norges Bank: Finansiell infrastruktur 2026.
- Regjeringen: Forskrift om formidlingsgebyr i kortordninger mv..
- SumUp: Priser, Zettle: Priser, Viva.com: Priser og Stripe: Pricing.
- Adyen: Hva koster en betalingsterminal.
- Vipps MobilePay: Lansering av kontaktløs betaling med iPhone (9.12.2024).
- Apple Newsroom: Tap to Pay on iPhone utvidet til Norge (23.9.2025).
- Stortinget: Lovvedtak 66 (2023–2024) om rett til å betale med kontanter og Forbrukertilsynet: Nye regler om kontantbetaling.
- Skatteetaten: Kassasystem og unntak ved lavt kontantsalg.
- Nets: Når får jeg utbetalt kortomsetningen, Nets: Hva er en chargeback og Worldline: Hva koster betalingsløsningen.
Forbehold: Prisene er slik leverandørene oppgir dem på egne nettsider og kan endres. Regneeksempelet er forenklet og ikke et tilbud. Kontroller alltid gjeldende vilkår før avtale inngås.