På et serveringssted gjør kassen mer enn å ta betalt. Den skal registrere hver bestilling mens gjesten sitter, skille mellom mat som spises på stedet og mat som tas med, holde orden på tips, og ofte også føre personallisten. Mange steder skal den i tillegg gi tallene til omsetningsoppgaven for alkohol. Et system laget for en klesbutikk klarer sjelden alt dette. Denne guiden går gjennom reglene som gjelder for restauranter, kafeer og barer, hva et godt system bør kunne, og hva leverandørene selv oppgir at det koster.
Av redaksjonen i Bedriftsabonnement.no. Regler og satser er hentet fra Skatteetaten, Skattedirektoratets fagartikler, Helsedirektoratet og kommunenes egne sider. Prisene er slik leverandørene oppgir dem på sine norske nettsider. Alt er kontrollert 26. september 2026. Artikkelen er ikke juridisk rådgivning.
Kort fortalt
- På serveringssteder skal mat og drikke registreres fortløpende i kassen, også når gjesten betaler først når hen går.
- Mat som spises på stedet har 25 prosent mva, mat som tas med har 15 prosent. Alkohol har alltid 25 prosent.
- Tips må ikke registreres i kassen, men arbeidsgiver skal rapportere all tips i a-meldingen og trekke skatt.
- Serveringssteder skal føre personalliste med navn, fødselsnummer eller D-nummer og start- og sluttid for alle som jobber.
- Leverandørene som oppgir pris, ligger mellom 279 og 999 kroner i måneden for selve kasseprogrammet. Utstyr og betalingsgebyrer kommer i tillegg.
Hva regelverket krever av en restaurantkasse
De generelle reglene for kassesystem gjelder også for servering: Kortbetaling er kontantsalg, systemet må ha produkterklæring, og det skal tas en Z-rapport fra hvert kassapunkt hver dag. Hvem som må ha kassasystem og hva som kreves av det, står i guiden om kassasystemloven. I tillegg har bokføringsforskriften et eget kapittel for serveringssteder.
Bordservering: registrer mens gjesten sitter
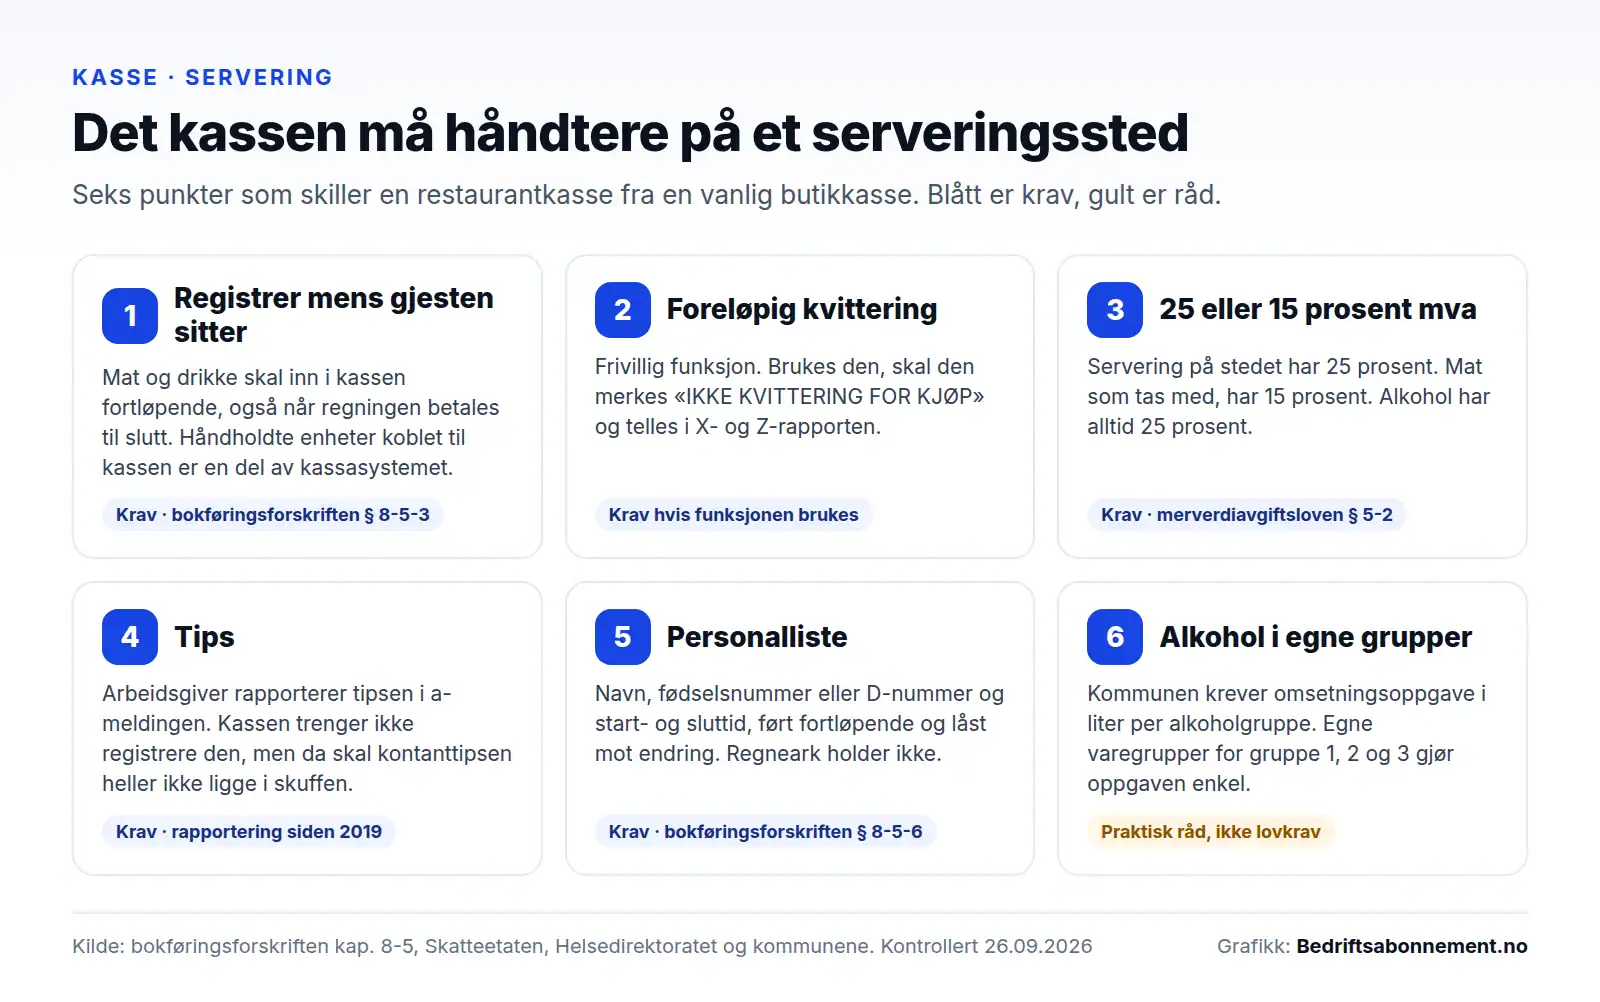
Etter bokføringsforskriften § 8-5-3 skal salg av mat og drikke registreres fortløpende i kassen, selv om betalingen skjer når gjesten forlater stedet. Skattedirektoratet har akseptert at bestillingene legges på et bordnummer og at gjesten får én kvittering til slutt, fordi et restaurantbesøk regnes som ett salg. Det som ikke er lov, er å notere på blokk og slå inn alt ved betaling.
Håndholdte bestillingsenheter som er koblet til kassen, regnes som en del av kassesystemet. Skatteetaten har også en egen regel for servitører med pengebelte: Kravet om integrert kassaskuff gjelder ikke når servitøren tar opp bestilling og betaling ved bordet og har kontantene i et belte, men da skal salget registreres per servitør, og det skal tas dagsoppgjør per servitør.
Regningen på bordet
Kassesystemforskrifta har en egen kvitteringstype for dokumenter som skrives ut før betaling: foreløpig kvittering. Den skal merkes «Foreløpig kvittering – IKKE KVITTERING FOR KJØP» med stor skrift, og antallet skal fremgå av X- og Z-rapporten. Funksjonen er frivillig, men har systemet den, gjelder merkekravet. Deling av regning og bong til kjøkkenet er ikke regulert. Det er funksjoner leverandørene tilbyr, og de er verdt å teste før dere velger.
Inngangspenger og garderobe
Siden 1. januar 2019 skal også inngangspenger og garderobeavgift registreres i kassesystemet. Muligheten til å bruke forhåndsnummererte billetter i stedet ble fjernet samtidig. For utesteder med dørvakt og garderobe betyr det flere kassapunkter enn baren alene.
Mva: spise her eller ta med
Merverdiavgiften er 25 prosent for servering og 15 prosent for næringsmidler i 2026. Skillet går ved om maten skal spises på stedet. Merverdiavgiftshåndboken sier at forholdene må ligge til rette for at maten spises der den kjøpes, for at det skal være servering. Pakker dere maten i pose, kartong eller beger med lokk for å ta med, er satsen 15 prosent. Alkohol har 25 prosent uansett.
For en kafé med både bordservering og take-away må kassen derfor kunne selge samme vare med to satser, for eksempel med et valg for «spise her» eller «ta med». Z-rapporten skal vise merverdiavgiften, så feil sats gir feil oppgjør. Spør leverandøren hvordan valget gjøres i praksis, og om det også fungerer i bestilling via QR-kode eller selvbetjeningsskjerm.
Tips: rapporteres alltid, registreres valgfritt
Siden 2019 har arbeidsgiver hatt ansvaret for å rapportere tips, trekke skatt og betale arbeidsgiveravgift. Det gjelder både tips som kommer inn på kort og kontanttips som gjestene gir direkte til de ansatte. Skatteetaten skriver at arbeidsgiver må holde oversikt over hvor mye tips som tilfaller de ansatte og hvordan det fordeles. Uten avtale med den ansatte kan ikke arbeidsgiver trekke arbeidsgiveravgift eller administrasjonskostnader fra tipsen.
Bokføringsforskriften krever ikke at tips registreres i kassen. Men velger dere å gjøre det, skal kontanttipsen ligge i kassaskuffen, og beløpet skal fremgå av Z-rapporten. Registreres tips ikke i kassen, skal den heller ikke ligge i skuffen. Et system som håndterer tips på kort og viser det i dagsoppgjøret, sparer mye manuelt arbeid når lønnen skal kjøres.
Trenger dere kasse som er laget for servering?
Vi hjelper dere med kassesystem, terminal ved bordet og kjøkkenskjerm som snakker sammen, tilpasset restaurant, kafé eller bar.
Få tilbud på kassesystemUforpliktende. Vi leverer kassesystem og betalingsterminal gjennom etablerte norske partnere.
Personalliste i kassen
Serveringssteder har hatt plikt til å føre personalliste siden 2014. Plikten gjelder også catering, gatekjøkken og steder som bringer mat ut til kunden, og den omfatter alle som jobber, også eieren, ulønnede og innleide. Listen skal vise navn og fødselsnummer eller D-nummer, og når arbeidsdagen begynner og slutter. Den skal føres i det øyeblikket arbeidet starter og slutter, og dagens liste skal være tilgjengelig på stedet i hele åpningstiden.
Elektronisk personalliste er lov, men ikke i regneark. Skatteetaten krever at opplysningene ikke enkelt kan endres, at listen kan skrives ut eller vises med en gang ved kontroll, og at den kan vises som en fullstendig liste i datoorden. Mange kassesystemer har innstempling ved skiftstart. Ingen av leverandørene vi har sett på, skriver uttrykkelig at løsningen deres oppfyller alle kravene. Be om skriftlig bekreftelse før dere bruker kassen som personalliste.
Gebyret for manglende eller mangelfull personalliste er ti rettsgebyr, 13 450 kroner i 2026, og det dobbelte ved gjentakelse innen ett år. I tillegg kan det komme to rettsgebyr per person som ikke er registrert. Listen skal oppbevares i tre år og seks måneder etter regnskapsårets slutt.
Alkohol: bevilling og omsetningsoppgave
Skjenkebevilling søkes hos kommunen og gis for inntil fire år av gangen. Styrer og stedfortreder må være over 20 år og ha bestått kunnskapsprøven. Kommunen vurderer også vandelen til dem som driver stedet, og den gjelder blant annet skatte-, avgifts- og regnskapsregler. Brudd på kasse- og bokføringsreglene kan altså få følger for bevillingen.
Bevillingsgebyret beregnes ut fra hvor mye alkohol stedet selger. Hvert år skal dere levere en omsetningsoppgave til kommunen med liter solgt i hver alkoholgruppe. For skjenking i 2026 er satsene 0,63 kroner per liter i gruppe 1, 1,62 kroner i gruppe 2 og 5,35 kroner i gruppe 3, og minstegebyret er 6 600 kroner i året. Oslo krever at omsetningsoppgaven bekreftes av revisor, eller av statsautorisert regnskapsfører for dem som ikke har revisjonsplikt.
Ingen regel sier at kassen må skille alkohol på egne varegrupper, men det er den enkleste måten å få riktige tall på. Revisorer bruker gjerne kassens rapport over samlet salg per avgiftsgruppe som grunnlag. Sett opp egne varegrupper for alkoholgruppe 1, 2 og 3 fra første dag.
Funksjoner som betyr mest i hverdagen
- Bordkart og åpne regninger, slik at bestillinger kan legges på bord og flyttes mellom bord.
- Bong eller kjøkkenskjerm, der bestillingen går rett til kjøkken eller bar. Flere leverandører tilbyr skjerm i stedet for papirbong.
- Håndholdt kasse og terminal ved bordet, så gjesten kan betale uten å gå til disken.
- Deling av regning per gjest eller per rett.
- Spise her eller ta med, med riktig mva på samme vare.
- Offline-drift, slik at kassen fungerer videre når nettet faller ut. Lightspeed, Trivec og Superb oppgir dette.
- Regnskapsintegrasjon mot Tripletex, Fiken, PowerOffice eller Visma, slik at dagsoppgjøret går rett inn i regnskapet.
- Personalliste og innstempling som oppfyller Skatteetatens krav.
QR-bestilling ved bordet
Stadig flere steder lar gjestene bestille og betale med mobilen via en QR-kode på bordet. Skatteetaten har ikke uttalt seg om slike løsninger på serveringssteder, og det er ikke avklart om de regnes som netthandel eller som kontantsalg. Det tryggeste er en QR-løsning som er bygget inn i det produkterklærte kassesystemet, slik at bestillingene havner i kassens journal. Husk også at kontantplikten gjelder restauranter. Forbrukertilsynet skriver at krav om forhåndsbetaling for å unngå kontanter kan være et ulovlig vilkår, så et betjent sted bør fortsatt kunne ta imot kontanter.
Hva koster et kassesystem for restaurant?
Prisene består av tre deler: programvaren per måned, utstyret og gebyrene for kortbetaling. Tabellen viser hva leverandørene selv oppgir på sine norske sider. Flere av de store restaurantsystemene gir bare pris i tilbud.
| Leverandør | Oppgitt pris for programvaren | Merknad |
|---|---|---|
| PayPal Point of Sale (tidligere Zettle) | 279 kr/mnd for kassesystem-funksjonen, eks. mva. | Appen er gratis, men funksjonen kreves for norske kassekrav. 1,75 % per kortbetaling. Passer best for enkel disksalg. |
| Favrit | Fra 899 kr/mnd per sted, eks. mva. | QR-bestilling, håndholdt kasse og delt regning. Endelig pris ut fra oppsett. |
| Lightspeed Restaurant | Fra 999 kr/mnd | 12 måneders kontrakt. Maskinvare ikke inkludert. Kjøkkenskjerm og regnskapsintegrasjon er tilleggsmoduler. |
| Munu, Trivec, Superb, SumUp | Oppgis ikke | Pris i tilbud. |
Til dette kommer terminal og kortgebyrer. For norske bankkort er BankAxept det rimeligste alternativet, med 0,161 prosent per betaling og 150 kroner i måneden. Hva terminalen koster totalt, står i guiden om bankterminal for bedrift. Kvitteringsskriver er påkrevd ved hvert kassapunkt, og integrert kassaskuff trengs der det tas imot kontanter.
Sjekk produkterklæringen selv
Nett og drift
De fleste restaurantkasser i dag er skybaserte og kjører på nettbrett. Da blir internett en del av kassen. Faller linjen ut en fredagskveld, stopper både kortbetaling og bestillinger til kjøkkenet, med mindre systemet har offline-drift. Kassepunkter, kjøkkenskjerm og terminaler bør ligge på et eget nettverk, adskilt fra gjestenes Wi-Fi, og en reserveløsning med mobilnett gir færre tapte salg. Se internett og mobil til restaurant for hva som fungerer i praksis.
Sjekkliste før dere velger
- Står systemet og versjonen på Skatteetatens liste over kassasystemer med produkterklæring?
- Kan bestillinger legges på bord og registreres fortløpende, også fra håndholdt enhet og QR-kode?
- Håndterer kassen 25 og 15 prosent mva på samme vare?
- Kan tips registreres og vises i dagsoppgjøret per ansatt?
- Oppfyller innstemplingen kravene til personalliste, skriftlig bekreftet av leverandøren?
- Kan alkohol legges i egne varegrupper for omsetningsoppgaven?
- Fungerer kassen uten nett, og hvordan synkroniseres salget etterpå?
- Hva er totalprisen for programvare, utstyr, terminal og kortgebyrer over hele avtaleperioden, og hvor lang er bindingstiden?
Skatteetaten kontrollerer serveringsbransjen jevnlig. Ved kontroller i Trondheim i juni 2025 hadde 39 av 79 serveringssteder vesentlige feil i personallister og kasse. Mer om kontrollene og gebyrene står i guiden om kassasystemloven.
Ofte stilte spørsmål
Må en kafé ha kassasystem? Ja, hvis kontantsalget fra fast forretningssted er over 50 000 kroner eks. mva. i året. Kortbetaling over disk regnes som kontantsalg.
Kan vi slå inn bestillingene når gjesten betaler? Nei. På serveringssteder skal salg av mat og drikke registreres fortløpende, selv om gjesten betaler når hen går. Bestillinger kan legges på et bordnummer.
Hvilken mva gjelder for take-away? Mat som tas med har 15 prosent mva i 2026. Mat som spises på stedet har 25 prosent. Alkohol har alltid 25 prosent.
Må tips registreres i kassen? Nei, men arbeidsgiver skal rapportere all tips i a-meldingen, trekke skatt og betale arbeidsgiveravgift. Registreres tips i kassen, skal den fremgå av Z-rapporten.
Kan kassesystemet brukes som personalliste? Ja, hvis systemet oppfyller Skatteetatens krav: navn, fødselsnummer eller D-nummer, start- og sluttid, sperre mot endringer og utskrift i datoorden. Be leverandøren bekrefte det skriftlig.
Hva koster et kassesystem for restaurant? Blant leverandørene som oppgir pris, koster programvaren fra 279 til 999 kroner i måneden. Utstyr, terminal og kortgebyrer kommer i tillegg.
Få tilbud på kassesystem for servering
Fortell hva slags sted dere driver, hvor mange kassapunkter og terminaler dere trenger, og om dere har skjenkebevilling, så får dere tilbud på en komplett løsning.
Få tilbudLes også om betalingsterminal for bedrift.
Kilder
Kontrollert 26. september 2026.
- Skatteetaten: Kassasystemer med produkterklæring (oppdatert 25.09.2026).
- Revisjon og Regnskap: Brukerkrav (Skattedirektoratet, 2018).
- Skatteetaten: Fortløpende registrering av kontantsalg og FAQ om kassasystem.
- Skatteetaten: Satser for merverdiavgift og Merverdiavgiftshåndboken kapittel 5.
- Skatteetaten: Tips og drikkepenger i a-meldingen og regjeringen: Endrede skatteregler for tips.
- Skatteetaten: Personalliste og hvordan personallisten skal føres.
- Helsedirektoratet: Skjenkebevilling og alkoholforskriften kapittel 6.
- Bergen kommune: Bevillingsgebyr 2026 og Oslo kommune: Omsetningsoppgave.
- Forbrukertilsynet: Plikten til å ta imot kontanter.
- Zettle: Kassasystem-funksjonen, Favrit: Pris og Lightspeed Restaurant: Priser.
- Skatteetaten: Kontroll av serveringssteder i Trondheim.
Forbehold: Artikkelen gir en oversikt per 26. september 2026 og er ikke juridisk rådgivning. Priser er slik leverandørene oppgir dem og kan endres. Satser knyttet til rettsgebyr og bevillingsgebyr endres årlig.