Mange tror at kassasystemreglene bare gjelder butikker som tar imot sedler og mynter. Det stemmer ikke. Etter bokføringsforskriften er det kontantsalg når kunden betaler ved levering, også når betalingen skjer med kort. Altinn skriver at det samme gjelder betaling med mobil, for eksempel Vipps. Den som har kontantsalg, må som hovedregel registrere salget i et kassasystem med produkterklæring. Bryter dere kravet, kan Skatteetaten ilegge et overtredelsesgebyr på 13 450 kroner, og det dobbelte ved gjentakelse innen ett år.
Av redaksjonen i Bedriftsabonnement.no. Reglene er hentet fra kassasystemlova slik den ble vedtatt av Stortinget, fra bokføringsforskriften slik den er publisert av regjeringen, og fra Skatteetatens prinsipputtalelser, veiledning og pressemeldinger. Beløpene er regnet ut med rettsgebyret og grunnbeløpet for 2026. Alt er kontrollert 26. september 2026. Artikkelen er ikke juridisk rådgivning.
Kort fortalt
- Kortbetaling over disk er kontantsalg etter bokføringsforskriften. Salget skal registreres fortløpende i et kassasystem med produkterklæring.
- Skatteetaten godkjenner ikke kassasystemer. Leverandøren erklærer at systemet oppfyller kravene, og Skatteetaten publiserer en liste over systemene med slik erklæring.
- Unntak: kontantsalg som ikke overstiger 50 000 kroner eks. mva. i året fra fast forretningssted, og ambulerende eller sporadisk salg som ikke overstiger tre ganger grunnbeløpet, som er 409 647 kroner i 2026.
- Gebyret for å mangle kassasystem med produkterklæring er ti rettsgebyr, 13 450 kroner i 2026, og 26 900 kroner ved gjentakelse innen ett år.
- Ved kontroller i 2025 og 2026 fant Skatteetaten feil hos mer enn halvparten av de kontrollerte virksomhetene i flere byer.
Hva er kassasystemlova?
Lov om krav til kassasystem, kassasystemlova, ble vedtatt av Stortinget i juni 2015 og trådte i kraft 1. januar 2017. Loven er skrevet på nynorsk, derfor heter den kassasystemlova, men mange kaller den kassasystemloven. Den retter seg mot leverandørene. De skal levere en produkterklæring til Skatteetaten om at systemet oppfyller kravene før det tilbys i markedet, og de skal følge systemet med en beskrivelse av alle funksjonene.
Plikten for butikker, kafeer, frisører og andre som selger over disk, står i bokføringsforskriften. Paragraf 5-3-2 sier at bokføringspliktige skal registrere kontantsalg fortløpende i et kassasystem med produkterklæring som tilfredsstiller kravene i kassasystemlova og kassasystemforskrifta. Kravet har gjeldt fullt ut siden 1. januar 2019. Skatteetaten beskriver formålet slik: Regelverket skal gjøre det vanskeligere å manipulere kassen og holde kontantsalg utenfor skatte- og avgiftsberegningen.
«Godkjent kassasystem» er et misvisende uttrykk
Hvem må ha kassasystem?
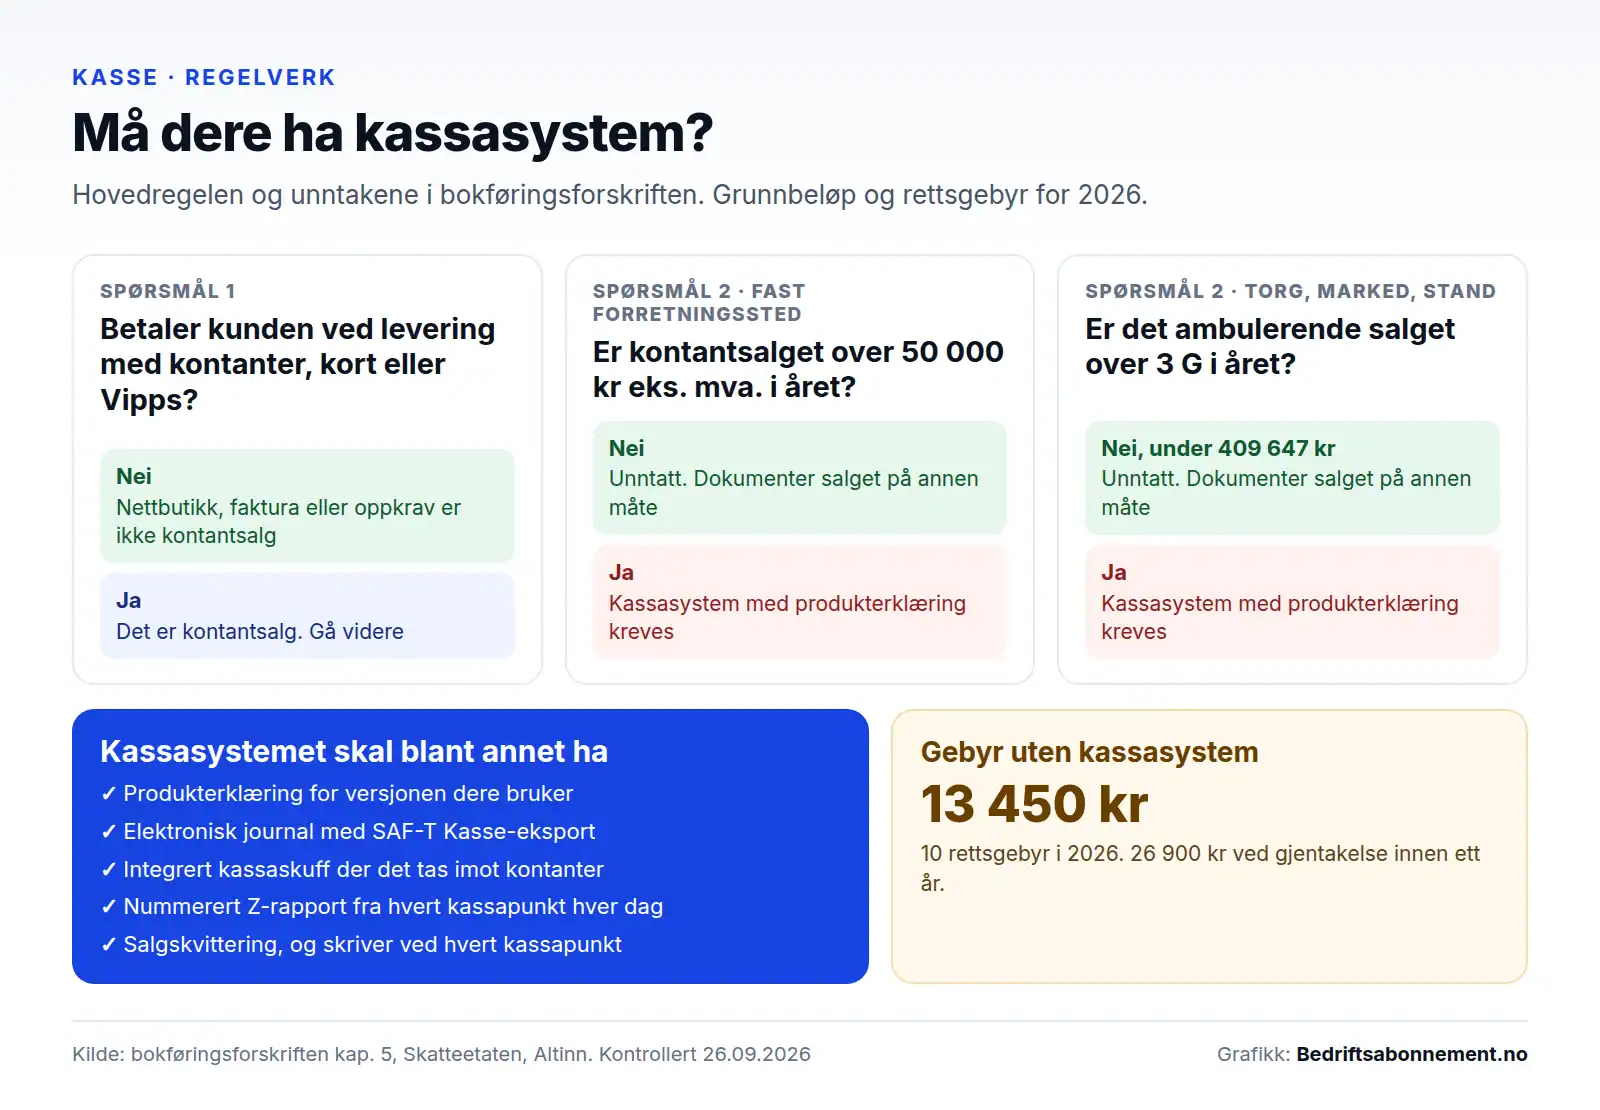
Kontantsalg er definert i bokføringsforskriften § 5-3-1 som salg der betalingen gjøres opp ved levering, med kontanter eller betalingskort. Betalingskort omfatter debetkort, kredittkort og faktureringskort. Altinn skriver at også betaling med mobil, for eksempel Vipps, regnes som kontantsalg. Netthandel og salg mot oppkrav er derimot ikke kontantsalg, og kassasystemlova gjelder ikke nettbutikker.
Unntakene
Bokføringsforskriften § 5-4-1 første ledd har to beløpsgrenser. Den første gjelder virksomheter med lite kontantsalg fra fast forretningssted. Er kontantsalget på 50 000 kroner eller mindre eks. mva. i løpet av et regnskapsår, er det ikke krav om kassasystem. Den andre gjelder ambulerende eller sporadisk salg, for eksempel fra torg, marked eller stand. Der er grensen tre ganger grunnbeløpet i folketrygden, som utgjør 409 647 kroner med grunnbeløpet fra 1. mai 2026.
Skatteetaten presiserer i en prinsipputtalelse at salg som faller inn under andre unntak, ikke skal regnes med i 50 000-grensen. Den som er unntatt, må likevel dokumentere kontantsalget på annen måte, for eksempel i en innbundet bok med forhåndsnummererte sider, med nummererte salgsbilag, eller med en datert og signert oppstilling.
Forskriften har også egne regler for automater og ubetjente salgssteder. Salg fra drivstoff-, parkerings- og billettautomater krever programvare som oppfyller kravene til kassasystem. Andre automater og ubetjente salgssteder kan dokumentere salget på enklere måter.
Et unntak som ofte misforstås, er kontantfaktura. Forskriften tillater at salget dokumenteres med faktura når kjøperens navn og adresse registreres ved hvert salg. Skatteetaten skrev i 2019, og holdt fast ved det i 2024, at dette unntaket ikke gjelder virksomheter som driver vanlig detaljhandel eller tjenesteyting og som begynner å registrere kundenes navn for å slippe kassasystem.
Hva kassasystemet må kunne
Kravene til selve systemet står i kassasystemforskrifta. Det er leverandørens ansvar at systemet oppfyller dem, men det er nyttig å vite hva som kreves når dere velger system og lærer opp de ansatte.
- Elektronisk journal. All bruk av kassen lagres i en journal som er sikret med digital signatur og tilgangskontroll. Journalen skal kunne eksporteres i standardformatet SAF-T Cash Register, ofte kalt SAF-T Kasse.
- Integrert kassaskuff. Kontanter skal oppbevares i en skuff som er koblet til systemet. Kassapunkter der det ikke er mulig å betale med sedler og mynter, er unntatt. Det skal ikke være mulig å registrere salg mens skuffen står åpen.
- X- og Z-rapport. Ved dagens slutt skal det lages en Z-rapport fra hvert kassapunkt. Rapporten skal være fortløpende nummerert og vise blant annet salg fordelt på betalingsmidler, mva, returer, rabatter, kopikvitteringer og antall skuffåpninger.
- Faste kvitteringstyper. Kunden skal få en kvittering med overskriften «Salgskvittering», som viser betalingsmiddelet og kassapunktets ID. Kopier merkes «KOPI». Foreløpige kvitteringer og treningskvitteringer skal merkes med «IKKE KVITTERING FOR KJØP» i stor skrift.
- Klokke og norsk tekst. Systemet skal ha en klokke som følger norsk tid, og de pålagte ordene på kvitteringen skal stå på norsk.
Må kunden ha papirkvittering?
Hovedregelen i bokføringsforskriften § 5-3-5 er at det skal skrives ut en salgskvittering ved hvert salg. Siden 1. januar 2019 kan utskriften droppes når betalingsterminalen er integrert med kassen og kunden ikke ønsker kvittering. Unntaket gjelder ikke når kunden betaler med sedler og mynter, eller når terminalen står frittstående. Kunden kan alltid be om papirkvittering, så hvert kassapunkt må ha en skriver.
Finansdepartementet har bedt Skattedirektoratet utrede krav om digitale kvitteringer. Per september 2026 er det ikke lagt fram noe forslag eller sendt noe på høring.
Terminal, Vipps og kontanter
En betalingsterminal er ikke et kassasystem. Kortbetalingen skal registreres i kassen, og uten integrasjon må beløpet tastes inn to steder. Det gir flere feil i dagsoppgjøret. Terminaler med innebygd kasseprogramvare må selv oppfylle kravene til kassasystem, skriver Skatteetaten. Hva terminalen koster i gebyrer, står i guiden om bankterminal for bedrift.
Vipps-betalinger til en privat konto er en klassiker i Skatteetatens kontroller. Ved en kontrollaksjon i Tromsø i 2025 fant etaten en leder som tok imot betaling direkte på sin personlige Vipps. Betalinger med Vipps i butikken skal gå gjennom bedriftens egen løsning og registreres i kassen som alle andre salg.
Fra 1. oktober 2024 skal næringsdrivende som selger fra et fysisk salgslokale, også ta imot kontanter. Plikten står i finansavtaleloven § 2-1 tredje ledd. Unntakene gjelder blant annet automater, selvbetjente og ubetjente lokaler og beløp over 20 000 kroner. Fra 1. mai 2025 kan Forbrukertilsynet ilegge overtredelsesgebyr til den som nekter kontanter. Et forslag om å oppheve kontantplikten for mange salgssteder fikk ikke flertall på Stortinget i februar 2026.
Trenger dere kassasystem som oppfyller kravene?
Vi hjelper dere med kassasystem og betalingsterminal som henger sammen, med BankAxept, Vipps og kvitteringsskriver, tilpasset butikk, servering eller tjenesteyting.
Få tilbud på kassasystemUforpliktende. Vi leverer kassasystemer og terminaler gjennom etablerte norske partnere.
Hva koster det å bryte reglene?
Gebyrene er knyttet til rettsgebyret, som er 1 345 kroner fra 1. januar 2026. Den som ikke bruker et kassasystem med produkterklæring, kan få et overtredelsesgebyr på ti rettsgebyr. Ved gjentakelse innen ett år dobles det.
| Brudd | Gebyr | Beløp i 2026 |
|---|---|---|
| Virksomheten bruker ikke kassasystem med produkterklæring | 10 rettsgebyr | 13 450 kr |
| Samme brudd gjentatt innen ett år | 20 rettsgebyr | 26 900 kr |
| Leverandør bryter kravene i kassasystemlova | 30 rettsgebyr | 40 350 kr |
| Leverandør gjentar samme type brudd innen 12 måneder | 60 rettsgebyr | 80 700 kr |
| Mangelfull personalliste i bransjer med slik plikt | 10 rettsgebyr, pluss inntil 2 rettsgebyr per person som mangler | Fra 13 450 kr |
Gebyret er ofte bare begynnelsen. Skatteetaten skriver at feil funnet ved kassakontroller kan føre til utvidet kontroll og strengere sanksjoner. Etter kontrollene i Tromsø fikk virksomheter også bokføringspålegg med varsel om tvangsmulkt. For serveringssteder varsler Skatteetaten i tillegg kommunen, og Næringsetaten i Oslo skriver at tilbakekall av serveringsbevillingen kan være aktuelt ved grove brudd. I mars 2026 hadde Skatteetaten varslet 27 kommuner om 68 virksomheter.
Hva Skatteetaten finner
Skatteetatens regionale pressemeldinger viser hva etaten fant i de utvalgte kontrollene. Utvalget kan være kunnskaps- og risikobasert, slik Skatteetaten presiserte etter Sørlandet-kontrollene, og kan ikke brukes til å anslå feilandelen i bransjen som helhet:
- Tromsø, mai 2025: Feil hos 20 av 26 kontrollerte virksomheter innen skjønnhetspleie, servering, bilverksted, dagligvare og turisme. Gebyrene for kassasystem utgjorde 223 380 kroner.
- Trondheim, juni 2025: 39 av 79 serveringssteder hadde vesentlige feil i personallister og/eller kassasystem. Disse 39 stedene lå an til gebyrer på samlet rundt 550 000 kroner.
- Sørlandet, april 2026: Feil i 14 av 17 kassakontroller. Kassafeilene lå an til gebyrer på 200 000 kroner, og ett serveringssted drev uten kasse og uten mva-registrering.
Skattekrimsjef Erik Nilsen i Skatteetaten sa etter kontrollene i Trondheim at regelverket for personallister og kassaapparat ikke er komplisert og skal være lett å følge. Sommeren 2026 varslet etaten nye kontroller av både personallister og kasser i serveringsbransjen.
Når dere kjøper eller bytter kassasystem
- Sjekk Skatteetatens liste over kassasystemer med produkterklæring. Kontroller at akkurat den versjonen dere skal bruke, står der.
- Spør om integrasjon med betalingsterminal, kassaskuff og kvitteringsskriver. Listen viser også hvilke systemer som er klargjort for integrert kassaskuff.
- Leie og abonnement er likestilt med kjøp. Etter kassasystemlova gjelder de samme kravene uansett om systemet selges, leies ut eller lånes ut, og systembeskrivelsen skal følge med.
- Ta vare på journalen. Den elektroniske journalen skal være tilgjengelig elektronisk i hele oppbevaringstiden. Oppbevar den i minst fem år etter regnskapsårets slutt, også etter at dere har byttet system.
- Avklar hvor dataene lagres. Siden januar 2025 kan journalen og annet elektronisk regnskapsmateriale oppbevares i EØS, Storbritannia og Sveits, men systemet skal være tilgjengelig i Norge, og skattekontoret skal informeres.
- Planlegg nettet. Skybaserte kassesystemer og terminaler trenger stabilt internett. Reserveløsning med mobilnett gir færre tapte salg ved brudd. Se internett og mobil til butikk og internett og mobil til restaurant.
- Lær opp de ansatte i Z-rapport, returer, kopikvitteringer og treningsmodus. De fleste feilene Skatteetaten finner, handler om rutiner, ikke om teknologi.
Fra 1. januar 2027 skal bokføringspliktige virksomheter som hovedregel sende e-faktura til andre bokføringspliktige. Plikten til å motta dokumentasjon i e-fakturaformat gjelder innen 1. januar 2030 etter overgangsregelen fastsatt 25. september 2026. Dette gjelder fakturering og bokføring, ikke kassasystemet direkte, men spør gjerne leverandøren hvordan kassasystemet samhandler med regnskapssystemet.
Ofte stilte spørsmål
Er kortbetaling kontantsalg? Ja. Etter bokføringsforskriften § 5-3-1 er det kontantsalg når betalingen gjøres opp ved levering med kontanter eller betalingskort. Altinn skriver at det samme gjelder betaling med mobil, for eksempel Vipps.
Må vi ha kassasystem hvis vi omsetter lite? Ikke hvis kontantsalget fra fast forretningssted er 50 000 kroner eller mindre eks. mva. i året. For ambulerende eller sporadisk salg er grensen tre ganger grunnbeløpet, 409 647 kroner i 2026. Salget må likevel dokumenteres på annen måte.
Godkjenner Skatteetaten kassasystemer? Nei. Leverandøren sender en produkterklæring, og Skatteetaten publiserer en liste over systemene som har slik erklæring. Hver versjon må ha sin egen erklæring.
Hva er gebyret for å mangle kassasystem? Ti rettsgebyr, som er 13 450 kroner i 2026. Ved gjentakelse innen ett år dobles gebyret til 26 900 kroner.
Gjelder kassasystemlova nettbutikker? Nei. Skatteetaten skriver at netthandel og oppkravssalg ikke er kontantsalg.
Må kunden få papirkvittering? Hovedregelen er ja. Med integrert betalingsterminal kan utskriften droppes når kunden ikke ønsker kvittering. Ved betaling med kontanter eller frittstående terminal skal kvittering skrives ut.
Hvor lenge må vi ta vare på kassejournalen? Den elektroniske journalen skal være tilgjengelig i hele oppbevaringstiden for regnskapsmateriale. Oppbevar den i minst fem år etter regnskapsårets slutt.
Få tilbud på kassasystem og terminal
Fortell hva slags virksomhet dere driver og hvor mange kassapunkter dere har, så får dere tilbud på kassasystem med produkterklæring og terminal som snakker sammen.
Få tilbudLes også om betalingsterminal for bedrift.
Kilder
Kontrollert 26. september 2026.
- Stortinget: Lovvedtak 122 (2014–2015), lov om krav til kassasystem og Lovdata: Kassasystemlova.
- Regjeringen: Endring i bokføringsforskriften om kassasystem.
- Skatteetaten: Kassasystem og liste over kassasystemer med produkterklæring.
- Skatteetaten: Unntak for krav til kassasystem ved lavt kontantsalg og bruk av kontantfaktura.
- Skatteetaten: FAQ om kassasystem.
- Altinn: Kontantsalg og kassasystem.
- Revisjon og Regnskap: Krav til innhold i X- og Z-rapport og Skatteetaten: Utskrift av kvittering.
- Domstolene: Rettsgebyr og Nav: Grunnbeløpet.
- Skatteetaten: Kassakontroller i Tromsø, kontroll i Trondheim og kontroller på Sørlandet.
- Skatteetaten: Regelbrudd i 27 kommuner.
- Skatteetaten: Oppbevaring av elektronisk regnskapsmateriale i utlandet.
- Forbrukertilsynet: Plikten til å ta imot kontanter og Regjeringen: Overtredelsesgebyr for å nekte kontanter.
- Regjeringen: Krav om e-faktura og digital bokføring og Stortingets behandling.
Forbehold: Artikkelen gir en oversikt over regelverket per 26. september 2026 og er ikke juridisk rådgivning. Beløp knyttet til rettsgebyr og grunnbeløp endres årlig. Kontroller gjeldende regler hos Skatteetaten eller en regnskapsfører.